
Si llevas tiempo pensando en invertir a largo plazo pero no tienes claro cuánto puede crecer tu dinero, este artículo es para ti. Y si antes de leer prefieres verlo explicado en vídeo, Jorge, trader y formador de la Escuela, lo muestra paso a paso aquí:
La idea que Jorge explica en el vídeo es simple: 200€ al mes durante 20 años, invertidos de forma periódica en ETFs, pueden llegar a convertirse en más de 150.000€ dependiendo de la rentabilidad media del mercado. Sin apalancamiento, sin operaciones complejas, sin necesidad de estar pendiente cada semana.
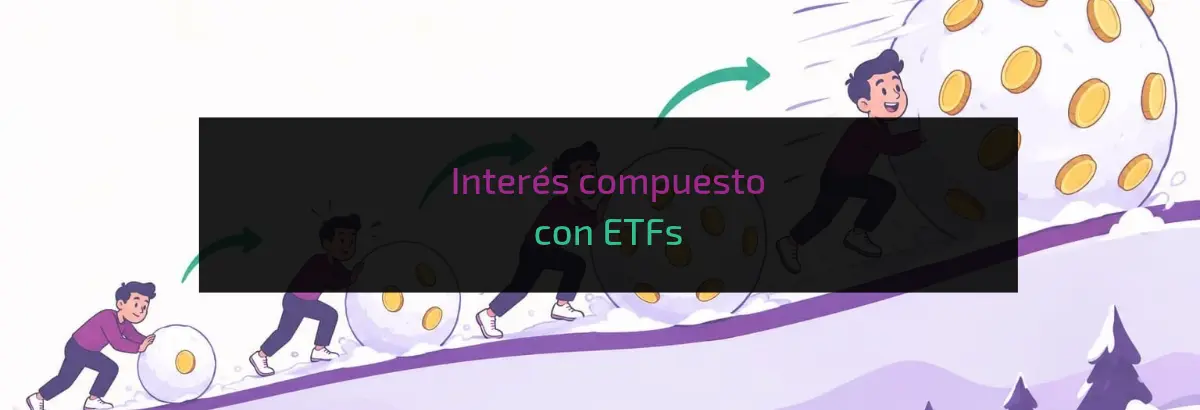
Eso no ocurre por arte de magia. Ocurre por el interés compuesto: el mecanismo que hace que tus ganancias generen más ganancias, y esas más ganancias, y así durante años. En este artículo te explicamos qué es exactamente, cómo funciona matemáticamente y cuánto puede crecer tu dinero según distintos escenarios de rentabilidad.
- Qué es el interés compuesto y por qué ahorrar sin invertir te hace perder poder adquisitivo
- Los dos ingredientes que necesita para funcionar: tiempo y constancia
- Simulación real: cuánto crecen 200€/mes a un 5%, 7% y 10% durante 20 años
- Por qué los ETFs de índice son el vehículo ideal para aprovecharlo
- Cómo automatizar la aportación mensual para no depender de tu disciplina
Qué es el interés compuesto y por qué ahorrar no es suficiente
El interés compuesto es el mecanismo por el que tus ganancias generan más ganancias. No solo crece el capital inicial: cada rendimiento que obtienes se suma al total y empieza a generar rendimiento a su vez. Es dinero que trabaja sobre dinero.
La diferencia con el interés simple es clara: en el interés simple siempre ganas un porcentaje sobre la cantidad inicial. En el compuesto, ganas ese porcentaje sobre todo lo acumulado hasta ese momento, que crece cada año. Con el tiempo, esa diferencia se vuelve enorme.
Pero hay un paso previo que mucha gente ignora: ahorrar sin invertir tiene un coste real. Si guardas 200€ al mes durante 20 años, acumulas 48.000€. No está mal. El problema es que esos 48.000€ de dentro de 20 años no comprarán lo mismo que hoy. La inflación erosiona el poder adquisitivo año a año, y el dinero parado pierde valor en términos reales.
| Escenario | Aportación | Plazo | Resultado |
|---|---|---|---|
| Ahorro sin invertir | 200€/mes | 20 años | 48.000€ |
| Inversión periódica al 5% anual | 200€/mes | 20 años | ~82.000€ |
| Inversión periódica al 7% anual | 200€/mes | 20 años | ~100.000€ |
| Inversión periódica al 10% anual | 200€/mes | 20 años | ~150.000€ |
La pregunta no es si el interés compuesto funciona. La pregunta es cuánto tiempo llevas sin aprovecharlo.
Los dos ingredientes que necesita el interés compuesto para funcionar
El interés compuesto no es magia. Necesita dos cosas para funcionar de verdad. Sin ellas, el efecto existe pero es mínimo. Con ellas, el resultado cambia por completo.
Tiempo
Cuanto más tiempo dejas crecer tu inversión, más trabaja el efecto compuesto. Los primeros años parece que no pasa nada. Los últimos años, la curva se dispara. La diferencia entre empezar hoy o dentro de cinco años es enorme.
Constancia
Aportaciones pequeñas pero regulares valen más que una cantidad grande invertida una sola vez y olvidada. Cada mes que aportas estás comprando más participaciones y acelerando el efecto. La clave está en no romper el plan.
Al principio rueda despacio y parece pequeña. Pero lleva velocidad acumulada. Cuanto más tiempo lleva rodando, más grande se hace y más rápido crece. Eso es exactamente lo que hace el interés compuesto con tu dinero.
Cómo crece el dinero año a año (200€/mes al 7% anual)
Así evoluciona la cartera en cada etapa. Fíjate en cómo acelera en los últimos años.
Simulación orientativa con aportación de 200€/mes y rentabilidad media anual del 7%. No garantiza resultados futuros.
El salto entre el año 10 y el año 20 es mayor que todo lo acumulado en los primeros 10 años. Eso es lo que hace el tiempo combinado con la constancia.
Y la constancia tiene un aliado: la automatización. Freedom24 tiene un Plan de Inversión que hace la aportación mensual de forma automática: tú configuras el importe y la frecuencia una vez, y la plataforma se encarga de ejecutarlo sin que tengas que estar pendiente cada mes. Más adelante te explicamos cómo configurarlo paso a paso.
Cuánto crece tu dinero según la rentabilidad: los 3 escenarios reales
La pregunta que todo el mundo tiene en la cabeza es concreta: ¿cuánto dinero puedo tener en 20 años si aporto 200€ al mes? La respuesta depende de la rentabilidad media anual del activo en el que inviertas. Jorge lo muestra en el vídeo con tres escenarios.
Los cálculos se hacen con la fórmula estándar de valor futuro de una anualidad: cada mes aportas 200€, esa cantidad se suma a lo acumulado, y el conjunto genera rentabilidad. El resultado de los 20 años es el siguiente.
Los primeros 10 años, la curva sube despacio. Parece que no pasa nada. A partir del año 12-13, empieza a acelerar de forma visible. Y en los últimos años, la pendiente se vuelve casi vertical. Eso es el interés compuesto trabajando sobre una base ya grande.
El mercado no genera un 7% exacto cada año. Habrá años del +20%, años del -15% y años completamente planos. Lo que muestra la simulación es el resultado hipotético si la rentabilidad media anual fuera constante, algo que no ocurre en la práctica. Lo importante es entender el potencial del mecanismo, no interpretar estas cifras como un objetivo garantizado.
Esos escenarios son posibles si mantienes el plan durante años. Para hacerlo sin depender de tu disciplina cada mes, Freedom24 tiene un Plan de Inversión automático: configuras el ETF, el importe y la frecuencia una vez, y la plataforma ejecuta la aportación cada mes sin que tengas que hacer nada.
Por qué los ETFs son el vehículo ideal para el interés compuesto
El interés compuesto funciona con cualquier activo que genere rentabilidad. Pero no todos los activos son igual de adecuados para una estrategia de aportaciones periódicas a largo plazo. Los ETFs de índice tienen tres características que los hacen especialmente buenos para esto.
Diversificación automática
Con una sola compra mensual tienes exposición a cientos o miles de empresas. Si una va mal, el resto amortigua el golpe.
Crecimiento histórico sostenido
Los índices amplios han tendido a recuperarse de las caídas a lo largo de décadas. Eso es lo que necesita el DCA para funcionar.
Coste mínimo
Los ETFs de índice tienen comisiones de gestión muy bajas, desde el 0,07% anual. Ese ahorro también se acumula con el tiempo.
Si quieres entender bien cómo funcionan antes de elegir uno, aquí tienes la guía completa: qué es un ETF y cómo funciona.
Las dos opciones más usadas para invertir a largo plazo
Jorge menciona en el vídeo dos ETFs concretos que concentran la mayor parte de los planes de inversión de particulares en España:
ETF del S&P 500
- Replica las 500 mayores empresas de EE.UU.
- Rentabilidad histórica media: ~10% anual (últimas décadas)
- Ejemplo en F24: SPYL
- Muy líquido y con TER muy bajo
ETF MSCI World
- Más de 1.500 empresas de 23 países desarrollados
- Rentabilidad histórica media: ~8-9% anual
- Ejemplo en F24: EUNL
- Mayor diversificación geográfica
📸 Jorge, captura aquí: Pantalla de Freedom24 con el buscador mostrando uno de estos ETFs (SPYL o EUNL), con el gráfico histórico visible y el botón de Plan de Inversión en pantalla. Ideal si puedes mostrar ambos en pestañas separadas o en el mismo scroll.
Si además de los mercados desarrollados quieres añadir exposición a economías en crecimiento, los ETFs de mercados emergentes son una opción complementaria que también está disponible en Freedom24.
Para aprovechar el interés compuesto al máximo, elige ETFs de acumulación: reinvierten los dividendos automáticamente en lugar de pagártelos en efectivo. Así no tributas por dividendos intermedios y el capital sigue creciendo sin interrupciones.
Puedes profundizar en cómo elegir el tuyo y ponerlo en marcha con aportaciones periódicas en nuestra guía: cómo invertir en ETFs paso a paso con DCA.
Cómo automatizar tu aportación mensual en Freedom24 paso a paso
Saber que el interés compuesto funciona no es suficiente. El verdadero reto es mantener el plan durante años sin saltarte meses ni tomar decisiones impulsivas cuando el mercado cae. La forma más efectiva de resolverlo es automatizar la aportación para que ocurra sola, sin que tengas que hacer nada.
Freedom24 tiene una herramienta para esto llamada Plan de Inversión. Freedom Finance Europe presta servicios de inversión en España a través de su agente vinculado registrado en la CNMV. Así se configura:
El registro es online y puedes completarlo desde el móvil en unos minutos. Necesitas DNI y un justificante de domicilio. Una vez verificada la cuenta tienes acceso completo a la plataforma y a todos sus ETFs.
En el buscador de la plataforma escribe el nombre o el ticker del ETF elegido (por ejemplo SPYL para el S&P 500 o EUNL para el MSCI World). Verifica el nombre completo y que está marcado como elegible para el Plan de Inversión.
📸 Jorge, captura aquí: Pantalla del buscador de Freedom24 con el ETF encontrado (SPYL o EUNL), mostrando el ticker, el nombre completo y el botón de inversión visible.
Dentro de la ficha del ETF, accede a la opción de inversión recurrente. Seleccionas el instrumento elegible, el importe, la tarjeta y la frecuencia: semanal, quincenal o mensual. Si estás empezando, mensual es lo más cómodo.
📸 Jorge, captura aquí: Pantalla de configuración del Plan de Inversión en Freedom24, con el selector de frecuencia (mensual) y el campo de importe visibles.
En la fecha programada, la cuenta se financia desde la tarjeta y la plataforma coloca la orden correspondiente. Si por algún motivo no puede ejecutarse ese día, lo reintenta el siguiente día hábil hasta completarlo.
- Comisiones: el proceso de inversión recurrente dentro del Plan de Inversión no tiene comisión de compra. Pueden aplicarse otros costes propios de la operativa. Revisa siempre las tarifas actualizadas en la plataforma antes de contratar.
- Participaciones enteras: Freedom24 opera con acciones reales, no fraccionadas. Si el importe programado no cubre el precio de una participación completa del ETF ese mes, la orden no se ejecutará ese periodo. Ten en cuenta el precio del ETF al fijar tu importe mensual.
Los errores más comunes que frenan el interés compuesto
El interés compuesto no falla. Lo que suele fallar es la constancia de quien lo aplica. Estos son los errores que más veces hemos visto en NTC:
Cuando el mercado cae un 20%, la tentación es parar. Pero es justo cuando los ETFs están más baratos. Pausar en mínimos es el error más caro que puedes cometer.
Si el día que más cae el mercado necesitas el dinero para algo urgente, acabas vendiendo en el peor momento. Antes de invertir, ten entre 3 y 6 meses de gastos cubiertos.
El interés compuesto trabaja en años, no en días. Revisar el saldo a diario alimenta la ansiedad y te expone a tomar decisiones emocionales. Revísalo, como mucho, una vez al trimestre.
«Cuando baje un poco más…» es la frase que más años de rentabilidad ha costado a los inversores. El mejor momento para empezar fue ayer. El segundo mejor es hoy.
Invierte lo que no vayas a necesitar en los próximos 5 años, automatiza la aportación y no la toques. Eso es todo el secreto.
Preguntas frecuentes sobre interés compuesto y ETFs
La conclusión: empieza pequeño, mantén el plan, deja que el tiempo trabaje
El interés compuesto no es un secreto de los ricos ni una técnica avanzada de inversión. Es matemática pura: el dinero genera rendimiento, ese rendimiento genera más rendimiento, y con el tiempo el efecto se vuelve exponencial.
Lo que hace difícil aprovecharlo no es entenderlo, sino aplicarlo durante años sin interrupciones. Por eso la automatización importa tanto: no depende de tu motivación ni de si ese mes tienes ganas o no. La aportación ocurre, y el plan avanza.
Si este artículo te ha convencido de dar el primer paso, el siguiente es sencillo: elige un ETF de acumulación sobre un índice amplio, fija un importe mensual que puedas mantener sin notar, automatízalo, y revísalo una vez al año.
Para profundizar en cómo hacer todo esto, tienes nuestra guía completa sobre cómo invertir en ETFs paso a paso.
¿Listo para empezar?
Abre tu cuenta en Freedom24 y configura tu Plan de Inversión
Accede a ETFs globales con inversión recurrente automatizada. Freedom Finance Europe presta servicios de inversión en España a través de su agente vinculado registrado en la CNMV.
Empezar mi plan de inversión →
⚠️ Invertir en ETFs implica riesgos, incluida la posible pérdida del capital invertido. Las rentabilidades pasadas no garantizan resultados futuros. Este contenido es educativo y no constituye asesoramiento financiero personalizado. Oferta de comisión del 0% disponible únicamente para la función «Recargas automáticas periódicas» de Freedom24. Pueden aplicarse otras comisiones.
