
Si llevas un tiempo mirando ETFs pero no terminas de dar el paso, lo más probable es que el problema no sea el qué. Sea el cuándo. ¿Compro ahora? ¿Espero a que baje? ¿Y si compro y sigue cayendo? Jorge, trader y formador de la Escuela Profesional de Traders, lo explica en este vídeo mejor de lo que podría hacerlo cualquier texto:
La respuesta corta a ese bloqueo se llama DCA (Dollar Cost Averaging), o inversión periódica. En lugar de intentar adivinar el momento perfecto, inviertes una cantidad fija cada mes, pase lo que pase. Esta guía desarrolla lo que Jorge explica en el vídeo: cómo funciona, qué ETFs encajan mejor, y cómo automatizarlo desde Freedom24 para que funcione solo sin que tengas que estar pendiente.
📌 Qué vas a encontrar en esta guía:
- Por qué los ETFs son el vehículo ideal para invertir de forma periódica
- Cómo funciona el DCA con un ejemplo real de números
- Qué ETFs encajan mejor con esta estrategia
- Cómo automatizar todo desde Freedom24 paso a paso
- Los errores más frecuentes y cómo evitarlos
Por qué los ETFs encajan tan bien con el DCA
El DCA funciona en teoría con cualquier activo. En la práctica, funciona bien solo con activos que tienen capacidad de recuperarse de las caídas. Y los ETFs de índices amplos son los que mejor cumplen esa condición.
Cuando compras un ETF del S&P 500 o del MSCI World, no estás comprando una empresa. Estás comprando una pequeña parte de 500 o de más de 1.500 empresas distintas de golpe. Si una va mal, el resto amortigua el golpe. Si el mercado cae en conjunto, la historia muestra que los índices amplios han tendido a recuperarse. Eso es lo que necesitas debajo del DCA para que funcione.
Diversificación automática
Con una sola compra mensual accedes a cientos de empresas de golpe.
Coste bajo
Los ETFs de índice tienen comisiones de gestión muy bajas, desde el 0,07% anual.
Liquidez diaria
Puedes vender cuando quieras, como cualquier acción. Sin períodos de permanencia.
Esto contrasta con hacer DCA en una acción individual. Si esa empresa tiene problemas estructurales, promediar a la baja solo acumula más exposición a algo que no remonta. Con un índice amplio, estás apostando por el conjunto de la economía global, no por una empresa concreta.
Si quieres entender bien qué son los ETFs antes de seguir, te recomendamos nuestra guía completa: qué es un ETF y cómo funciona. Y si ya lo tienes claro, seguimos con el ejemplo práctico.
Cómo funciona en la práctica: el ejemplo con números
Olvida la teoría un momento. Este es el escenario que más miedo da a quien empieza: comprar justo antes de una caída. Jorge lo explica en el vídeo, pero aquí lo dejamos por escrito para que lo tengas de referencia.
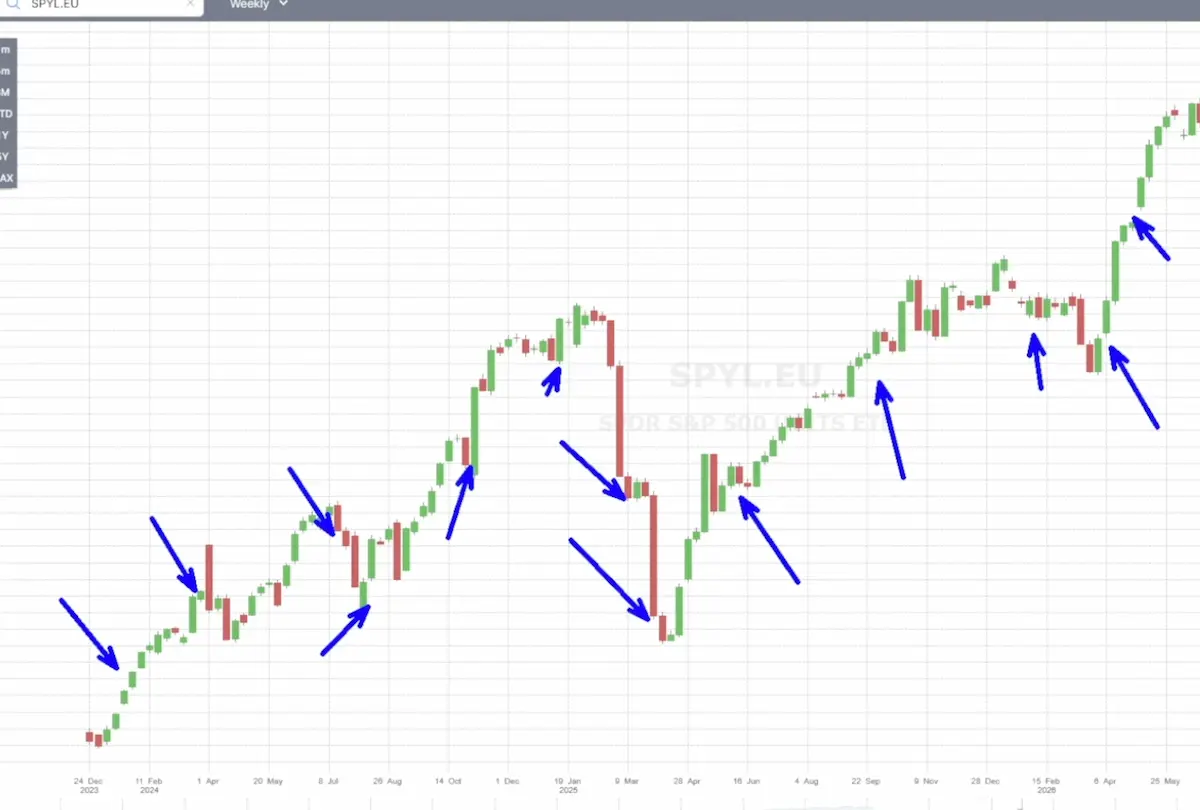
Supón que inviertes 100 € al mes en un ETF del S&P 500. El primer mes, el ETF vale 100 €. Compras una participación. El mes siguiente, el mercado cae un 50% y el ETF vale 50 €. Compras dos participaciones. Al tercer mes sube y vale 75 €. Compras una participación y un tercio.
| Mes | Precio ETF | Aportación | Participaciones compradas | Total acumuladas | Valor cartera |
|---|---|---|---|---|---|
| Mes 1 | 100 € | 100 € | 1,00 | 1,00 | 100 € |
| Mes 2 (caída 50%) | 50 € | 100 € | 2,00 | 3,00 | 150 € |
| Mes 3 (recuperación) | 75 € | 100 € | 1,33 | 4,33 | 325 € |
Has invertido 300 € en total. Tu cartera vale 325 €, aunque el ETF todavía no ha vuelto al precio original de 100 €. ¿Por qué? Porque compraste más barato en el mes 2. Tu precio medio de compra es de unos 69 €, no de 100 €. Eso es exactamente lo que hace el DCA: suaviza el precio de entrada sin que tengas que decidir nada.
Si quieres profundizar en la estrategia y entender cuándo tiene sentido y cuándo no, tenemos una guía completa aquí: qué es el DCA y para quién funciona.
Ventajas e inconvenientes reales
El DCA con ETFs tiene cosas muy buenas y una limitación que conviene conocer. Sin rodeos:
- Sin presión de timing. No tienes que decidir cuándo comprar. La estrategia elimina esa variable por completo.
- Desde 100 € al mes. No necesitas un capital grande para empezar. Vas construyendo con lo que puedes.
- Funciona en caídas. Cuando el mercado baja, tus 100 € compran más. Lo que parece malo para el mercado es una ventaja para tu precio medio.
- Automatizable al 100%. Con el Plan de Inversión de Freedom24 configuras una vez y el sistema lo ejecuta solo cada mes.
- Disciplina por defecto. Al ser automático, evita que tomes decisiones emocionales cuando el mercado asusta.
- El lump sum gana casi siempre. Si tienes un capital grande disponible ahora, invertirlo todo de golpe ha sido históricamente más rentable en 2 de cada 3 casos. El DCA tiene un coste de oportunidad real.
- Necesita tiempo. En horizontes cortos, los resultados pueden decepcionar. La magia ocurre a partir de los 10 años.
- Solo funciona si lo mantienes. Pausarlo cuando el mercado cae es el error más caro. Y también el más común.
Qué ETFs son ideales para hacer DCA
Puedes hacer DCA con cualquier ETF, pero no todos encajan igual. Jorge lo dice en el vídeo y tiene mucho sentido: para construir cartera a largo plazo de forma periódica, los ETFs de índices amplios son los que mejor funcionan. Dos opciones que concentran la mayor parte de los planes de inversión de inversores particulares en España:
| ETF S&P 500 | ETF MSCI World | |
|---|---|---|
| Qué replica | Las 500 mayores empresas de EE.UU. | +1.500 empresas de 23 países desarrollados |
| Diversificación geográfica | Solo EE.UU. | Global (EE.UU., Europa, Japón…) |
| Rentabilidad histórica | ~10% anual media (últimas décadas) | ~8-9% anual media (últimas décadas) |
| Comisión de gestión | Desde 0,07% anual | Desde 0,12% anual |
| Perfil recomendado | Quieres apostar fuerte por EE.UU. | Quieres máxima diversificación global |
Cualquiera de los dos encaja bien con el DCA. Si no sabes cuál elegir, el MSCI World da más diversificación geográfica. Si confías en la economía americana a largo plazo y quieres el historial más largo disponible, el S&P 500 es la opción más usada. Puedes leer más sobre cada uno en nuestras guías: ETF del S&P 500 y mejores ETFs mundiales.
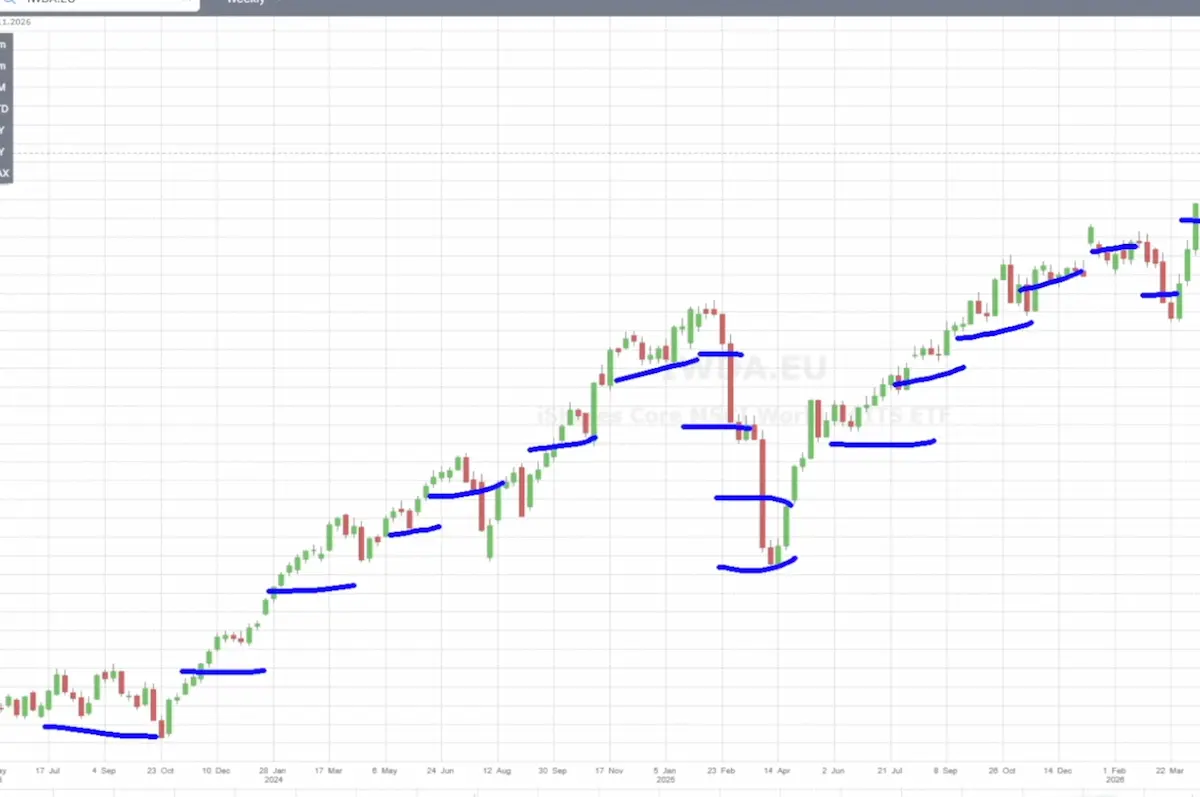
En Freedom24 tienes acceso a más de 3.600 ETFs, incluyendo las versiones europeas de estos índices aptas para inversores desde España. Más adelante te explicamos cómo configurar el plan paso a paso.
Cómo automatizar tu DCA en Freedom24 paso a paso
Freedom Finance Europe presta servicios de inversión en España a través de su agente vinculado registrado en la CNMV. Su herramienta para automatizar la inversión periódica se llama Plan de Inversión. Así se configura:
Abre tu cuenta en Freedom24
El proceso es online y puedes completarlo desde el móvil en unos minutos. Necesitas DNI o pasaporte. Una vez verificada la cuenta, ya tienes acceso a la plataforma y a todos sus ETFs.
Busca el ETF que quieres comprar
En el buscador de la plataforma escribe el nombre o ticker del ETF elegido. Verifica el nombre completo y el ticker para no confundirte, y comprueba que es un instrumento elegible para el Plan de Inversión.
Configura el Plan de Inversión
Dentro de la ficha del ETF, accede a la sección de inversión periódica. Seleccionas el importe, la tarjeta desde la que se financiará la operación y la frecuencia: semanal, quincenal o mensual. Si estás empezando, mensual es lo más cómodo.
La plataforma hace el resto
En la fecha programada, la cuenta se financia desde la tarjeta y la plataforma coloca la orden correspondiente. Si por algún motivo no puede ejecutarse, lo reintenta el siguiente día hábil y sigue haciéndolo hasta que se complete o tú canceles el plan.
Dos cosas que conviene saber:
- Comisiones: el proceso de inversión recurrente dentro del Plan de Inversión no tiene comisión de compra. Pueden aplicarse otros costes propios de la operativa. Revisa siempre las tarifas actualizadas antes de contratar.
- Participaciones enteras: Freedom24 opera con acciones reales, no fraccionadas. Si el importe programado no cubre el precio de una participación completa del ETF, la orden no se ejecutará ese periodo. Tenlo en cuenta al fijar el importe mensual.
Errores frecuentes al empezar
❌ Pausar el plan cuando el mercado cae
Es el error más caro y el más habitual. Cuando el mercado baja, tus 100 € compran más participaciones. Pausar justo en ese momento convierte una ventaja en un problema. Si sientes la necesidad de pausarlo, el importe mensual es demasiado alto para tu situación.
❌ Invertir sin fondo de emergencia
Si el mercado cae un 30% justo cuando tienes un gasto inesperado, vas a tener que vender en el peor momento. Entre 3 y 6 meses de gastos en una cuenta separada es el requisito previo. Primero el colchón, luego el plan.
❌ Cambiar de ETF cada pocos meses
El DCA necesita consistencia. Cambiar de activo cada vez que uno sube más o baja menos rompe la lógica de la estrategia y puede generar eventos fiscales innecesarios. Elige bien al principio y mantén.
❌ Esperar ver resultados en meses
A los seis meses, si el mercado está lateral o ligeramente bajista, parece que no ha pasado nada. Es normal. El DCA trabaja en años, no en trimestres. El interés compuesto tarda un tiempo en hacerse visible, pero cuando lo hace, se nota.
Preguntas frecuentes
¿Puedo tener varios planes activos a la vez en Freedom24?
Sí. Puedes configurar planes distintos para diferentes ETFs. Por ejemplo, uno para el S&P 500 y otro para el MSCI World, con importes y frecuencias independientes.
¿Qué pasa si cancelo el plan?
Las participaciones que ya compraste siguen siendo tuyas. Cancelar el plan solo detiene las compras automáticas futuras. No implica vender nada.
¿Cómo tributan las ganancias?
Cada venta de participaciones tributa como ganancia o pérdida patrimonial en la base imponible del ahorro. No hay evento fiscal mientras no vendas. Si tu ETF es de acumulación, tampoco tributas por los dividendos intermedios, ya que se reinvierten automáticamente.
¿Cuánto tiempo debería mantener la estrategia?
Lo ideal es pasar por varios ciclos de mercado: una fase alcista, una corrección y una recuperación. Eso suele llevar entre 5 y 10 años mínimo. Cuanto más tiempo, más trabaja el interés compuesto a tu favor.
Para terminar
Invertir en ETFs de forma periódica no requiere saber cuándo va a subir o bajar el mercado. Requiere elegir bien el activo, fijar un importe que puedas mantener y no tocarlo cuando el mercado asusta. Eso es todo.
Si quieres empezar, Freedom24 tiene todo lo que necesitas para montarlo en unos minutos: más de 3.600 ETFs y un Plan de Inversión que lo automatiza sin que tengas que entrar cada mes a hacer nada. Y si quieres seguir aprendiendo antes de dar el paso, aquí tienes más recursos:
- Qué es el DCA y para quién tiene sentido
- Cómo diversificar tu cartera de inversión
- Cómo empezar a invertir con poco dinero
